




Pasar pergudangan modern Indonesia masih mencatat okupansi tinggi di tengah perlambatan ekonomi. Ini bukan bubble, tetapi juga bukan sektor yang benar-benar bebas dari risiko. Colliers Indonesia melihat pasar ini sedang bertransformasi secara fundamental: bergerak dari kebutuhan siklikal menjadi kebutuhan struktural.
Baca juga, BP Tapera Gandeng SMF dan Asbanda, Perkuat Pembiayaan untuk Percepat Program 3 Juta Rumah
Di saat kondisi ekonomi makro yang kini masih belum bertenaga, pasar pergudangan dan logistik nasional justru memperlihatkan wajah yang berbeda. Ketika sejumlah sektor properti lain masih tertahan dan berhitung ulang, gudang modern di koridor utama tetap menunjukkan tingkat okupansi yang masif.
Namun, Ferry Salanto, Senior Associate Director Research Services Colliers Indonesia, tidak buru-buru menyebut kondisi itu sebagai sebuah ledakan pasar yang eksesif. Menurutnya, pasar pergudangan memang sedang ekspansif, tetapi pertumbuhannya tetap memiliki batas kuota yang rasional.
“Kondisinya lebih dekat ke pertumbuhan struktural yang sehat daripada bubble, tetapi terdapat risiko overheating lokal pada koridor tertentu,” ujar Ferry kepada Property and the City, pertengahan bulan lalu di Jakarta.
Okupansi Tinggi Bukan Berarti Bubble
Dalam membaca peta pasar pergudangan, Colliers menempatkan garis pembeda yang tegas. Gejala gelembung pasar (bubble) umumnya ditandai oleh lonjakan tarif sewa yang jauh meninggalkan nilai fundamental, tingginya aksi spekulasi, oversupply yang agresif, serta ketergantungan tinggi pada utang (leverage).
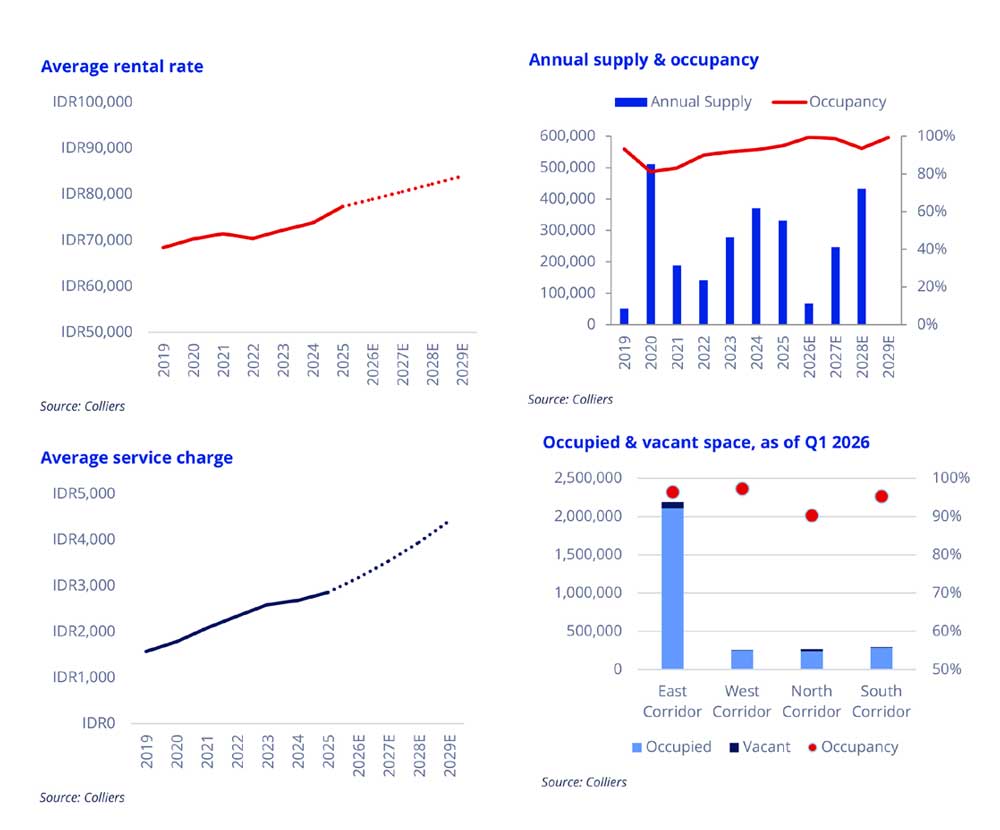
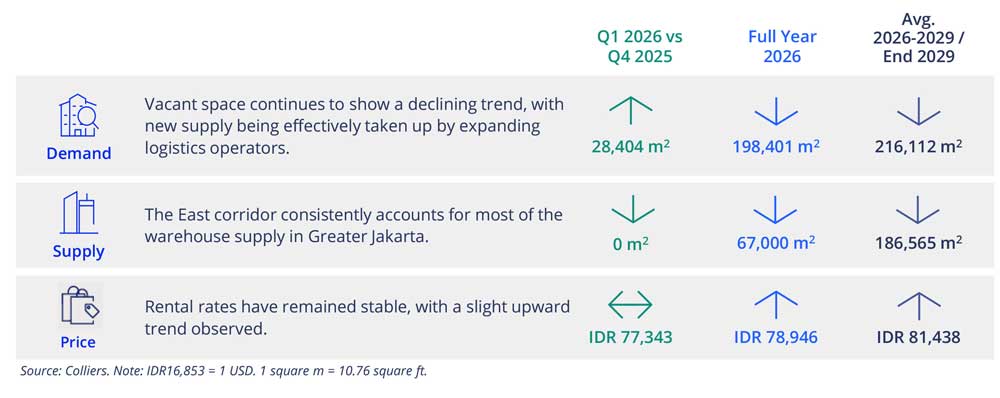
Kondisi riil gudang modern di Indonesia saat ini belum menunjukkan indikasi ke arah sana. Data Colliers mencatat tingkat keterisian di wilayah Greater Jakarta pada Kuartal I-2026 bertengger kokoh di angka 95,8%. Di sisi lain, kenaikan tarif sewa (rental rate) masih relatif moderat, bergerak di kisaran 2% hingga 3% saja per tahun.
Baca juga, BSD City Terapkan Green Living Secara Holistik, Wujudkan Ekosistem Kota Modern Berkelanjutan
Dari sisi pasokan, pasar juga tidak sedang dibanjiri oleh proyek spekulatif. Pasokan baru (supply) diperkirakan melambat menjadi rata-rata 186 ribu m2 per tahun pada periode 2026–2029. Angka ini turun cukup tajam dibandingkan rata-rata pasokan sepanjang 2019–2025 yang mencapai 270 ribu m2 per tahun.
Perubahan ini menegaskan bahwa pasar bergerak karena kebutuhan riil, bukan euforia. Dulu, kebutuhan gudang lebih banyak mengikuti siklus naik-turun bisnis. Kini, permintaan berubah menjadi kebutuhan struktural yang ditopang oleh ekspansi masif perusahaan third-party logistics (3PL), korporasi e-commerce, FMCG, farmasi, industri kendaraan listrik (EV), energi terbarukan, serta kebutuhan ruang simpan cadangan (inventory buffering).
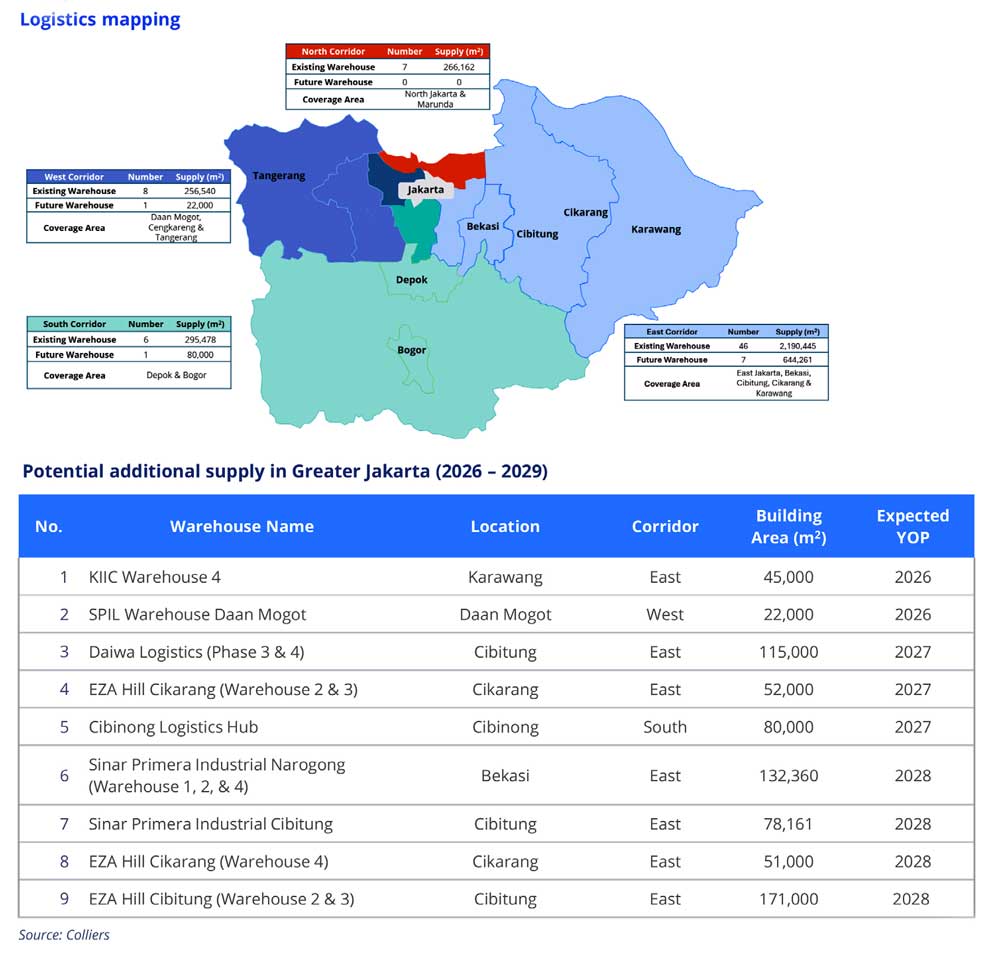
Namun, Ferry mengingatkan adanya faktor hambatan pasokan (supply constraint). Angka keterisian yang tinggi ini sebagian terjadi karena akuisisi lahan strategis kian sulit, proses perizinan yang lebih panjang, serta lead time pembangunan gudang yang relatif lama. Karena itu, tingkat okupansi tinggi belum otomatis berarti pasar sedang booming luar biasa. Risiko micro-bubble hanya berpotensi muncul pada submarket tertentu, seperti di area logistik premium Koridor Timur.
Aset Defensif, Bukan Anti-Krisis
Narasi bahwa sektor gudang dan logistik merupakan instrumen yang “kebal krisis” sering kali digaungkan secara berlebihan di pasar. Ferry menilai istilah tersebut kurang tepat. Gudang bukanlah sektor yang sepenuhnya imun terhadap krisis ekonomi, melainkan sebuah segmen properti yang bersifat defensif (defensive asset class).
Ada tiga faktor utama yang membuat sektor ini memiliki daya tahan lebih kuat dibanding segmen properti lainnya:
- Infrastruktur Ekonomi Vital: Saat konsumsi rumah tangga menurun, korporasi tetap membutuhkan manajemen stok, proses distribusi, penanganan pesanan (fulfillment), dan penyimpanan. Kebutuhan mengalirkan barang fisik ini tidak bisa dihentikan seketika, berbeda dengan rencana ekspansi kantor yang bisa ditunda dengan mudah.
- Kontrak Jangka Panjang (Multi-Year): Masa kontrak sewa gudang modern lazimnya berjalan selama 3 hingga 5 tahun, bahkan lebih panjang untuk fasilitas build-to-suit. Karakteristik ini memicu efek tertunda (lagging effect). Ketika ekonomi melemah hari ini, penyewa tidak bisa langsung memutus kontrak. Dampak perlambatan baru akan memukul angka okupansi secara bertahap di kemudian hari setelah masa kontrak habis.
- Siasat Just-in-Case: Pasca-pandemi, terjadi perubahan pola rantai pasok global dari sistem Just-in-Time (JIT) menjadi Just-in-Case (JIC). Jika dulu perusahaan meminimalkan stok di gudang demi efisiensi biaya, kini mereka memilih menyimpan stok cadangan yang lebih besar demi mengamankan operasional dari risiko kemacetan jalur distribusi global.
Ferry memberikan gambaran matematis: jika sebelum pandemi ada 100 perusahaan yang masing-masing menyimpan stok rata-rata 1.000 palet, total kebutuhan pasar adalah 100.000 palet. Ketika mereka mengubah strategi ke sistem JIC dan menaikkan stok menjadi 1.500 palet, kebutuhan pasar otomatis melonjak menjadi 150.000 palet. Terdapat tambahan ruang sebesar 50.000 palet yang harus diserap pasar, meskipun volume penjualan riil perusahaan tersebut belum tentu naik.
Baca juga, Tak Hanya Rumah, Pemerintah Siapkan Sertifikat Gratis hingga Dukungan KUR Perumahan bagi MBR
Paradoks inilah yang membuat permintaan ruang gudang mampu tumbuh melampaui kecepatan pertumbuhan ekonomi makro. Namun, pertahanan ini tetap ada batasnya, terlebih bila resesi berlangsung lama, tingkat utilisasi gudang dipastikan akan ikut terkoreksi.
Realitas dari Tren China Plus One
Pergeseran rantai pasok global yang dikenal sebagai strategi China+1 sering kali dibahas secara bombastis di industri properti nasional. Banyak pihak mengklaim arus investasi pabrik dari Tiongkok telah membanjiri kawasan industri tanah air. Namun, Colliers menyarankan agar pelaku pasar melihat realitas lapangan secara lebih jernih.
“Narasi ini adalah salah satu yang paling sering menimbulkan overstatement di pasar,” kata Ferry.
Faktanya, porsi terbesar dari relokasi manufaktur di kawasan Asia Tenggara masih mengalir deras ke negara kompetitor seperti Vietnam, Thailand, dan Malaysia. Indonesia tetap menerima limpahan modal tersebut, namun sifatnya lebih selektif pada ceruk ekosistem kendaraan listrik, proyek hilirisasi komoditas, industri elektronik tertentu, serta penguatan jaringan distribusi domestik.
Bagi sektor pergudangan, dampak tren China+1 ini bekerja melalui efek tidak langsung (indirect effect). Masuknya investasi manufaktur baru otomatis memicu peningkatan aktivitas distribusi lokal, yang pada gilirannya menaikkan kurva kebutuhan terhadap bangunan gudang modern (modern warehouse).
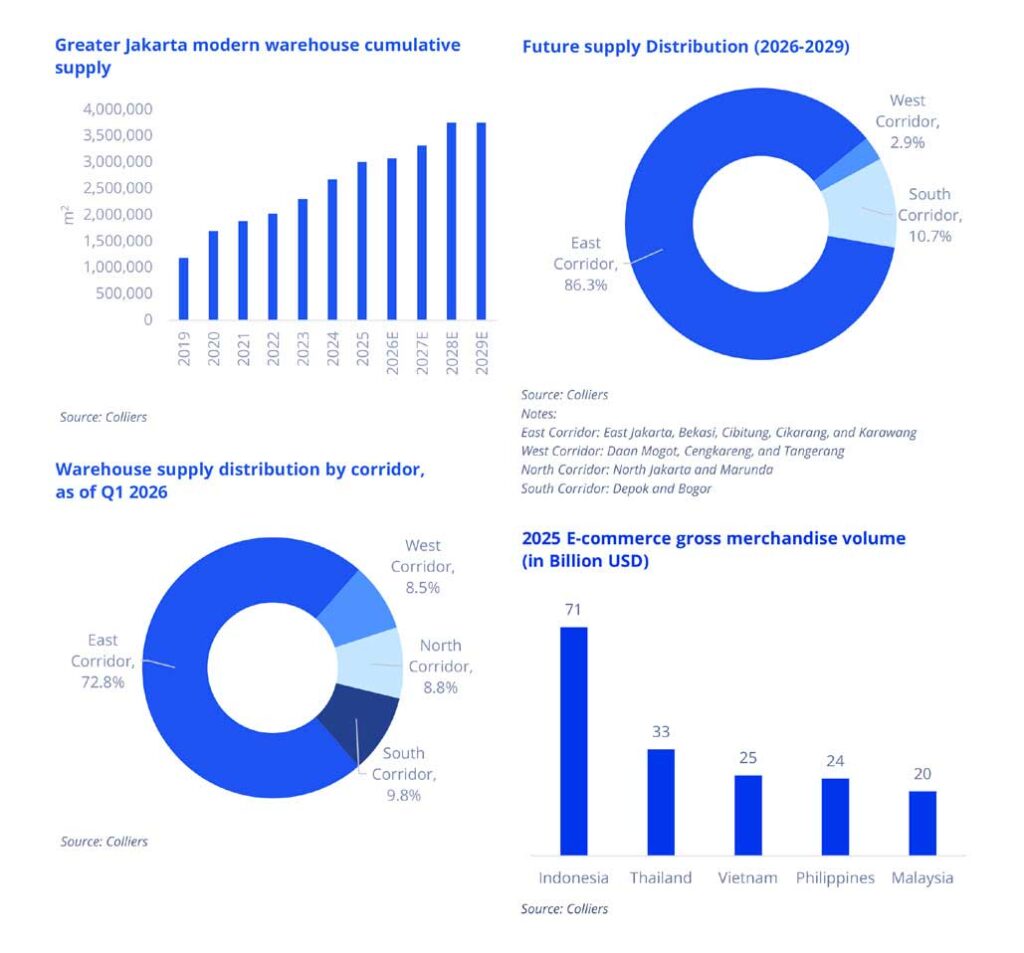
Hingga saat ini, Koridor Timur (Bekasi, Cibitung, Cikarang, dan Karawang) tetap menjadi pusat gravitasi utama dengan menguasai 72,8% dari total stok eksisting dan memegang 86,3% dari pasokan masa depan (pipeline). Konsentrasi pasokan yang sangat tinggi ini membuat Koridor Timur diproyeksikan akan mendekati titik jenuh dalam tiga tahun ke depan akibat kelangkaan lahan strategis (premium land scarcity).
Di wilayah lain, Koridor Barat juga mulai menghadapi keterbatasan ruang, terutama untuk fasilitas logistik perkotaan (urban logistics) dan last-mile delivery karena lahan yang makin sempit. Sementara itu, Koridor Utara masih memiliki ruang pertumbuhan yang cukup longgar dengan tingkat okupansi berada di kisaran 90% serta memiliki spesialisasi kuat pada sektor pelabuhan dan penyimpanan beku (cold storage).
Resistensi Tarif Sewa Batas Atas
Mengingat tipisnya ruang kosong yang tersedia di koridor-koridor utama, asumsi di atas kertas menunjukkan pemilik gudang memiliki kekuatan penuh untuk mendikte harga pasar. Namun, analisis Colliers memproyeksikan pergerakan tarif sewa ke depan akan tetap terkendali dan berada di jalur moderat, yakni tumbuh 2% hingga 3% per tahun.
Pemilik properti tidak bisa mengerek harga secara agresif karena penyewa memiliki opsi alternatif untuk bertahan. Jika biaya sewa di satu koridor dinilai sudah menekan margin bisnis, penyewa dapat memindahkan basis operasionalnya ke koridor alternatif—seperti bergeser dari Koridor Timur ke Koridor Selatan atau Utara.
Selain berpindah lokasi, penyewa korporasi saat ini lebih cerdik dalam mengoptimalkan ruang gudang yang ada. Mereka memaksimalkan sistem rak vertikal, menerapkan Warehouse Management System (WMS) yang presisi, serta melakukan optimasi inventaris. Sebagian perusahaan besar bahkan menerapkan model distribusi hub-and-spoke atau memilih skema build-to-suit jika biaya sewa dinilai tidak lagi efisien bagi jangka panjang perusahaan.
Menurut Ferry, sensitivitas penyewa besar tidak hanya tertuju pada harga sewa per meter persegi, melainkan pada kalkulasi total occupancy cost. Jika pemilik gudang memaksakan kenaikan sewa tahunan di atas angka 5% hingga 7% secara terus-menerus, hal itu akan memicu resistensi kuat dan mendorong penyewa kakap untuk mencari alternatif di luar kawasan.
Baca juga, Thinking ‘No Box’
Adopsi Teknologi dan Arah Pasar
Isu mengenai penerapan bangunan ramah lingkungan (green warehouse) dan otomatisasi robotik kini semakin gencar dipasarkan. Namun, apakah pasar Indonesia sudah benar-benar siap menyerap biaya premium dari implementasi teknologi ini?
Colliers menilai kondisi pasar saat ini berada di fase transisi yang terbagi ke dalam dua kelompok penyewa berbeda:
- Kelompok Siap Premium: Didominasi oleh perusahaan multinasional, operator 3PL global, raksasa e-commerce, korporasi elektronik, dan industri farmasi. Bagi kelompok ini, fitur green warehouse dan otomatisasi adalah syarat mutlak demi memenuhi target kepatuhan ESG (Environmental, Social, and Governance) global sekaligus menekan biaya operasional jangka panjang melalui penghematan energi dan optimalisasi ruang.
- Kelompok Sensitif Harga: Umumnya diisi oleh pelaku usaha lokal skala menengah, distributor konvensional, serta penyewa dengan margin keuntungan yang tipis. Fokus utama kelompok ini masih tertuju pada tiga variabel dasar: harga sewa yang ekonomis, lokasi strategis, dan kemudahan akses.
Secara umum, pasar pergudangan Indonesia saat ini berada pada fase cost-driven transitioning to efficiency-driven, belum sepenuhnya menjadi pasar yang mengutamakan teknologi mutakhir (technology-first market). Implementasi robotik penuh seperti autonomous warehouse yang marak di Jepang atau Tiongkok masih akan terbatas pada fasilitas mega fulfillment center tertentu. Fitur yang paling cepat diadopsi di lapangan adalah opsi yang lebih praktis dan bernilai ekonomis langsung, seperti pemasangan panel surya atap (solar rooftop), penggunaan lampu LED hemat energi, serta sistem manajemen gudang digital.
Pasar pergudangan modern Indonesia saat ini merefleksikan kondisi yang stabil namun membutuhkan kecermatan analitis. Angka okupansi yang tinggi tidak bisa diartikan secara sederhana sebagai lonjakan pasar (booming) yang instan; di dalamnya terdapat perpaduan antara pasokan lahan yang ketat dan perubahan struktural pola logistik korporasi.
Sektor ini terbukti defensif dan memiliki bantalan waktu yang lebih panjang dalam menghadapi dinamika ekonomi makro jika dibandingkan dengan sektor properti komersial lainnya. Pasar pergudangan nasional dipastikan tidak sedang berjalan di atas gelembung spekulasi yang rapuh, juga bukan sebuah area investasi yang sepenuhnya bebas dari risiko. l [Anwar Syueb]

