






Krisis finansial global saat ini tidak lagi bisa dibaca sebagai gejolak pasar biasa. Yang sedang terjadi adalah kombinasi berbahaya antara guncangan dolar Amerika Serikat yang menguat, harga energi yang melonjak, perang Iran dan Amerika Serikat, serta pergeseran arus modal menuju aset aman. Bagi Asia, kombinasi ini seperti tekanan dari empat arah sekaligus. Mata uang melemah, biaya impor naik, bank sentral kehilangan ruang untuk memangkas bunga, dan sektor riil mulai menanggung beban dari biaya produksi yang lebih mahal.
Baca juga, Royal Symphony: Perayaan Satu Dekade Motif Hawa
Indonesia adalah contoh yang paling dekat. Bank Indonesia pada 20 Mei 2026 menaikkan BI Rate sebesar 50 basis poin menjadi 5,25 persen. Secara tahunan, BI Rate masih lebih rendah dibanding sekitar Mei 2025. Namun momentum kebijakannya sudah berubah. Dari pelonggaran untuk menopang pertumbuhan, arah kebijakan bergeser menjadi pertahanan terhadap tekanan rupiah dan risiko inflasi impor. BI mencatat keputusan tersebut diambil untuk memperkuat stabilitas dan tetap mendukung pertumbuhan ekonomi.
Kondisi serupa terlihat di banyak negara Asia. Reuters melaporkan bahwa lonjakan harga minyak dan tekanan arus modal memukul mata uang Asia, terutama rupee India, rupiah Indonesia, dan peso Filipina. Dalam situasi seperti ini, bank sentral tidak hanya menghitung inflasi inti, tetapi juga membaca harga minyak, posisi cadangan devisa, ekspektasi investor, serta arah suku bunga Amerika Serikat.
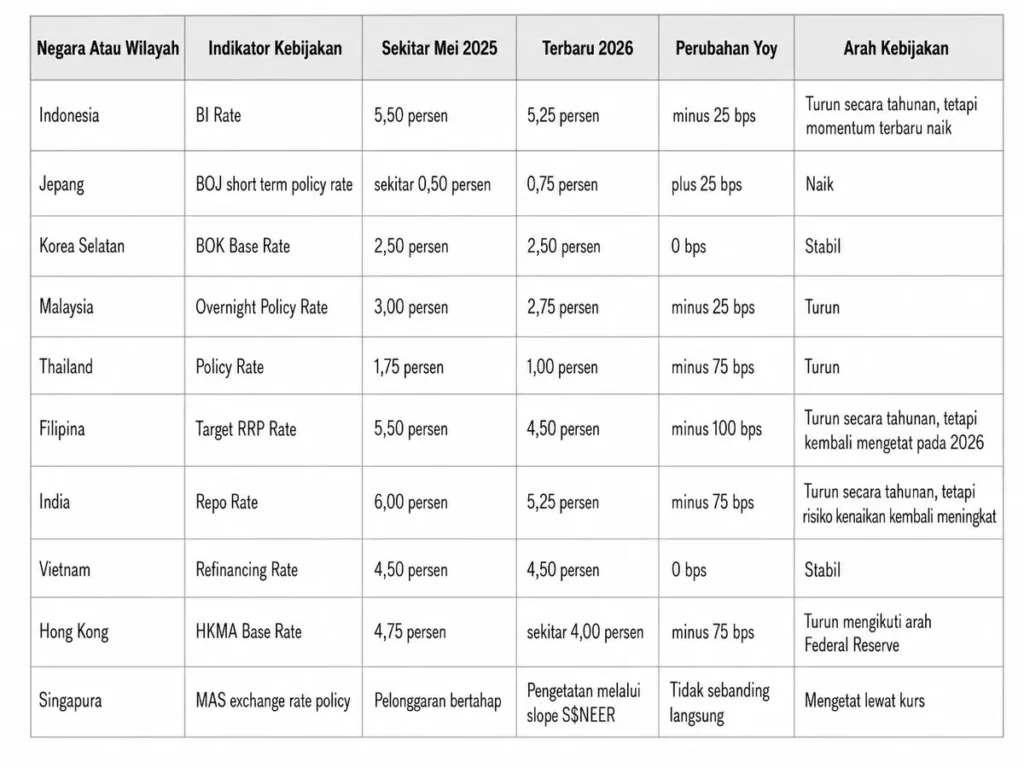
Tabel suku bunga Asia secara tahunan
Tabel berikut menggunakan pendekatan perbandingan suku bunga acuan terbaru pada 2026 dengan posisi sekitar satu tahun sebelumnya. Untuk Singapura, perbandingan tidak bisa dibuat secara langsung karena Monetary Authority of Singapore tidak memakai policy rate konvensional, melainkan mengelola nilai tukar dolar Singapura melalui kerangka S$NEER.
Data suku bunga ini menunjukkan kesimpulan yang tidak boleh dibaca keliru. Asia secara umum belum memasuki gelombang kenaikan suku bunga tahunan yang serempak. Banyak bank sentral justru masih berada di bawah level tahun sebelumnya. Namun itu tidak berarti tekanan mereda. Yang berubah adalah arah psikologis kebijakannya. Pada 2025, banyak otoritas moneter memiliki ruang untuk melonggarkan kebijakan. Pada 2026, ruang itu menyempit karena dolar, minyak, dan geopolitik memaksa bank sentral lebih defensif. Bank Negara Malaysia mencatat OPR 2,75 persen per 7 Mei 2026, Bank of Korea mempertahankan base rate 2,50 persen, dan BSP mencatat Target RRP Rate 4,50 persen.
Singapura menjadi pengecualian penting. Negara itu tidak mengatur ekonomi melalui suku bunga acuan seperti Indonesia, Malaysia, atau Filipina. MAS menggunakan nilai tukar sebagai instrumen utama. Pada April 2026, MAS menaikkan slope band S$NEER untuk meredam tekanan inflasi, dengan proyeksi inflasi inti dan headline dinaikkan menjadi 1,5 sampai 2,5 persen. Ini menunjukkan Singapura juga mengetatkan kebijakan, tetapi melalui kanal kurs, bukan bunga konvensional.
Negara paling rentan dalam krisis ini adalah negara yang memiliki kombinasi impor energi besar, mata uang lemah, defisit eksternal, dan ruang fiskal terbatas. Dalam kelompok ini, Filipina, India, Indonesia, dan Thailand berada di posisi paling sensitif.
Indonesia berada dalam posisi menengah yang berbahaya. Negara ini tidak serapuh Filipina, tetapi tidak sekuat Singapura. Indonesia punya komoditas, tetapi juga punya impor energi dan bahan baku. Indonesia punya pasar domestik besar, tetapi daya beli kelas menengah sedang tertekan. Indonesia punya ruang fiskal, tetapi ruang itu bisa cepat menyempit jika subsidi energi membengkak dan rupiah melemah. BI mencatat kurs JISDOR berada di sekitar Rp17.673 per dolar Amerika Serikat pada 21 Mei 2026, angka yang menggambarkan tekanan serius pada rupiah.
Thailand rentan karena pertumbuhan ekonominya tidak kuat. Ketika krisis global memukul pariwisata, konsumsi, dan ekspor, ruang pemulihan Thailand menjadi sempit. Negara seperti Jepang dan Korea Selatan juga terkena biaya energi, tetapi institusi, cadangan, basis industri, dan kedalaman pasar keuangannya memberi bantalan lebih besar.
Baca juga, Dua Sisi Mata Uang Pasar Properti Di…
Asia sedang memasuki fase pertahanan moneter. Secara tahunan, banyak suku bunga acuan belum naik dibanding tahun lalu. Namun arah kebijakan sudah berubah. Bank sentral tidak lagi leluasa memangkas bunga karena dolar kuat, harga energi naik, dan perang menekan mata uang regional.
Singapura adalah negara yang paling mungkin mengambil keuntungan relatif karena menjual stabilitas dan konektivitas. Hong Kong bisa mendapat keuntungan finansial dari kedekatannya dengan dolar, tetapi dibebani sektor properti. Jepang bisa mendapat manfaat dari ekspor, tetapi tertekan energi. Malaysia dan Indonesia bisa memperoleh windfall komoditas, tetapi keuntungan itu bisa bocor melalui impor energi, subsidi, dan pelemahan mata uang.
Indonesia harus membaca krisis ini dengan kepala dingin. Kesalahan terbesar adalah merasa aman karena punya komoditas. Kesalahan kedua adalah panik dan menyelesaikan semua masalah dengan bunga tinggi atau subsidi besar. Jalan yang lebih masuk akal adalah menjaga rupiah, memperbaiki subsidi energi, memperkuat devisa ekspor, melindungi rumah tangga rentan, menjaga properti rumah pertama, dan memangkas belanja yang tidak produktif.
Krisis ini tidak otomatis menghancurkan Indonesia. Tetapi jika kebijakan salah urutan, krisis global bisa berubah menjadi krisis domestik. Bukan karena Indonesia tidak punya sumber daya, melainkan karena negara gagal memilih prioritas.

