


Jakarta, Propertyandthecity.com — Pasar rumah pada kuartal III 2026 belum menunjukkan pemulihan yang merata. Data Indonesia Property Watch (IPW) memperlihatkan pergerakan yang berbeda antarsegmen harga: sebagian segmen tumbuh secara kuartalan, tetapi masih melemah dibandingkan tahun sebelumnya. Di sisi lain, aktivitas pembangunan turun ketika biaya konstruksi meningkat.
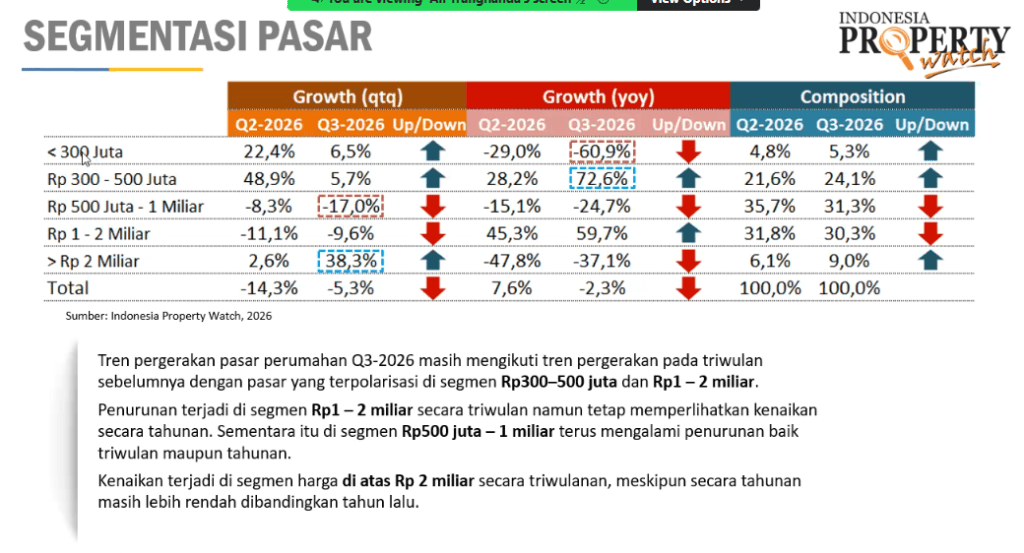
Paparan IPW Quarterly Housing Market Highlight Q3-2026 menunjukkan total pertumbuhan pasar secara kuartalan membaik dibandingkan kuartal sebelumnya. Namun, angka tahunan berbalik negatif. Pada Q3 2026, pertumbuhan total tercatat -5,3 persen secara kuartalan dan -2,3 persen secara tahunan. Sebagai pembanding, pada Q2 2026 angkanya masing-masing -14,3 persen dan +7,6 persen.
Artinya, penurunan dari kuartal sebelumnya tidak sedalam Q2, tetapi pasar belum cukup kuat untuk disebut pulih. Pelemahan juga tidak terjadi sama rata: arah pasar semakin bergantung pada rentang harga rumah dan daya beli calon pembeli.
Segmen Rp 500 Juta–Rp 1 Miliar Kehilangan Momentum
Segmen Rp 500 juta–Rp 1 miliar menjadi salah satu titik paling tertekan. Pada Q3 2026, pertumbuhannya turun 17 persen secara kuartalan dan 24,7 persen secara tahunan. Meski demikian, segmen ini masih memiliki komposisi terbesar dalam pasar, yakni 31,3 persen.
CEO IPW Ali Tranghanda menyebut rentang harga tersebut sebagai segmen yang “tanggung” bagi sebagian calon pembeli.
“Yang Rp 500 juta sampai Rp 1 miliar ini menjadi segmen tanggung. Orang menengah bawah merasa Rp 500 juta ke atas terlalu mahal, sementara untuk yang menengah atas, mungkin terlalu kecil sehingga mereka memilih Rp 1 miliar sampai Rp 2 miliar,” ujar Ali dalam pemaparannya via daring, Jumat, (30/10/2026).
Di bawahnya, rumah dengan harga Rp 300 juta–Rp 500 juta justru mengalami pertumbuhan 5,7 persen secara kuartalan (qtq) dan 72,6 persen secara tahunan (yoy). Komposisinya naik dari 21,6 persen pada Q2 menjadi 24,1 persen pada Q3. Namun, rumah berharga di bawah Rp 300 juta masih mencatat penurunan tahunan sebesar 60,9 persen, meskipun komposisinya sedikit meningkat menjadi 5,3 persen.
Namun pada rentang Rp 1 miliar–Rp 2 miliar, pertumbuhan kuartalan masih turun 9,6 persen. Akan tetapi, pertumbuhan tahunan tercatat 59,7 persen, dengan komposisi pasar sebesar 30,3 persen. Perbedaan antara angka kuartalan dan tahunan ini menunjukkan bahwa kinerja segmen tersebut belum stabil: basis tahunan masih tumbuh, tetapi transaksi terbaru melemah dibandingkan kuartal sebelumnya.
Sementara itu, rumah dengan harga di atas Rp 2 miliar tumbuh 38,3 persen secara kuartalan, tetapi masih turun 37,1 persen secara tahunan. Komposisinya naik menjadi 9 persen. Karena itu, kenaikan kuartalan tersebut belum cukup untuk menunjukkan pemulihan menyeluruh pada segmen atas.
Tangerang Relatif Bertahan, Tetapi Pasar Bergeser ke Harga Lebih Rendah
Perbedaan kondisi juga terlihat antarwilayah. Dalam paparan IPW, Jakarta digambarkan relatif stabil dengan pertumbuhan landai. Penjualan rumah di atas Rp 2 miliar meningkat, tetapi rata-rata harga unit yang terjual masih berada pada kisaran Rp 1,5 miliar–Rp 2 miliar.
Bogor kembali tertekan dan pola pertumbuhannya belum stabil. Depok menghadapi tekanan pada nilai transaksi; penjualan rumah relatif rendah dibanding wilayah lain dan pasar primer masih bersaing ketat dengan pasar sekunder. Di Bekasi, pelemahan pasar dinilai sangat tinggi. Pasokan rumah menengah ke bawah semakin terbatas saat daya beli melemah, sehingga ketidaksesuaian antara produk yang tersedia dan kemampuan pembeli berpotensi melebar.
Sebaliknya, Tangerang dan sekitarnya masih dinilai mampu menjaga kualitas penjualan, meski pasar bergeser ke segmen harga yang lebih rendah. Ali mengatakan:
“Banten, ke depannya masih menjadi primadona. Meskipun terjadi pergeseran ke segmen lebih rendah, secara unit masih tumbuh tipis dan landai. Banten, khususnya Tangerang dan sekitarnya, holding power-nya masih cukup kuat,” terangnya.
Ali juga menggambarkan perubahan strategi pengembang besar yang mulai masuk ke segmen menengah. Pergeseran ini dapat membantu menyerap pasar yang lebih luas, tetapi sekaligus meningkatkan persaingan bagi pengembang menengah yang harus berhadapan dengan pemain bermerek lebih kuat.
KPR Masih Dominan, Tetapi Pola Pembayaran Berbeda
Kredit pemilikan rumah (KPR) tetap menjadi cara pembayaran utama di tiga wilayah tersebut. Data itu menunjukkan bahwa porsi KPR tercatat 88,5 persen di Jakarta, 85 persen di Bodetabek, dan 91,6 persen di Banten.
Komposisi pembayaran tunai dan tunai bertahap berbeda di antarwilayah. Jakarta misalnya, pembayaran tunai menurun sementara tunai bertahap meningkat. Di Bodetabek, porsi keduanya menurun sehingga porsi KPR bertambah. Adapun di Banten, pembelian tunai dan tunai bertahap meningkat dibandingkan kuartal sebelumnya.
Angka tersebut menunjukkan KPR masih menjadi jalur utama pembelian rumah, tetapi dinamika pembayaran tidak seragam. Data komposisi ini sendiri belum menjelaskan alasan konsumen memilih metode tertentu; paparan IPW menyebut perlunya survei untuk memahami lebih jauh transaksi tunai.
Biaya Bangunan Naik, Pembangunan Masih Turun
Tekanan pasar beriringan dengan kenaikan biaya konstruksi. Paparan IPW mencatat inflasi tahunan kelompok bangunan tempat tinggal dan bukan tempat tinggal mencapai 10,15 persen pada September 2026. Total kelompok bangunan dan konstruksi tercatat 9,63 persen.
Di antara komponen yang mengalami kenaikan scara tahunan meliputi rang kayu sebesar 39,09 persen, thinner 30,71 persen, kabel listrik 28,22 persen, aspal 27,91 persen, serta kerangka atau kusen pintu dan jendela aluminium 26,91 persen. Besarnya pengaruh tiap material terhadap biaya proyek berbeda; misalnya, kenaikan persentase suatu bahan tidak otomatis berarti bahan itu menjadi porsi biaya terbesar.
Ali menyatakan “Kenaikan inflasi bahan bangunan ini tercatat tertinggi selama 10 tahun terakhir.”
Pada saat yang sama, IPW juga mencatat aktivitas unit terbangun turun 4,9 persen secara kuartalan pada Q3 2026, setelah penurunan lebih dalam pada kuartal sebelumnya. Namun di sisi lain mencatat kontrak baru konstruksi hunian meningkat 13–17 persen. Kedua indikator itu mengukur hal berbeda, sehingga kenaikan kontrak baru tidak serta-merta berarti aktivitas pembangunan langsung pulih.
Terkait ini, Ali mengungkap saat ini para pengembang mulai meninjau kembali target pasar dan rencana pembangunan. Ia menyebut sebagian pengembang melakukan evaluasi pasar, menahan atau menunda ekspansi, sementara yang lain mencoba masuk ke segmen harga yang dianggap lebih sesuai dengan kemampuan pembeli melalui penyesuaian ukuran unit dan bahan bangunan.
Maka dari itu, Ali menyarankan bagi para pengembang bahwa tantangannya har ini adalah menyelaraskan harga, ukuran produk, lokasi, dan biaya pembangunan dengan kemampuan pasar di wilayah masing-masing. Strategi yang berhasil di Tangerang belum tentu cocok diterapkan di Bekasi, Bogor, atau Depok. Data IPW menunjukkan persaingan dan kondisi pasar setempat perlu menjadi dasar keputusan, sementara kenaikan biaya, kalau membuat kesalahan dalam menentukan produknya, maka semakin mahal risikonya. (*)

