







Permintaan hunian dari kalangan pembeli rumah pertama dan generasi muda terus menjadi penggerak pasar properti nasional. Melihat potensi tersebut, PT Bank Nationalnobu Tbk. (Nobu Bank) menargetkan pertumbuhan portofolio Kredit Pemilikan Rumah (KPR) sebesar 20 persen pada 2026 setelah mencatat penyaluran KPR sekitar Rp14,2 triliun hingga triwulan I-2026.
Baca juga, Bandara Soetta Dibidik Masuk Top 10 Bandara Terbaik Dunia, Ini Strategi Transformasi AHY
Meningkatnya kebutuhan rumah di kalangan generasi produktif menjadikan pembiayaan perumahan tetap sebagai salah satu motor pertumbuhan industri perbankan. Bagi generasi muda, memiliki rumah kini tidak hanya menjadi impian, tetapi juga bagian dari upaya membangun aset dan mempersiapkan masa depan.
Melihat tren tersebut, Nobu Bank terus memperkuat perannya dalam mendukung akses kepemilikan rumah melalui berbagai strategi, mulai dari perluasan kerja sama dengan pengembang, penguatan layanan digital, hingga penyediaan produk pembiayaan yang disesuaikan dengan kebutuhan pasar.
Chief Consumer Officer PT Bank Nationalnobu Tbk. (Nobu Bank), Juanita Amanda Luthan, mengatakan optimisme tersebut didorong oleh prospek sektor properti yang masih menjanjikan serta meningkatnya kebutuhan hunian dari kalangan pembeli rumah pertama.
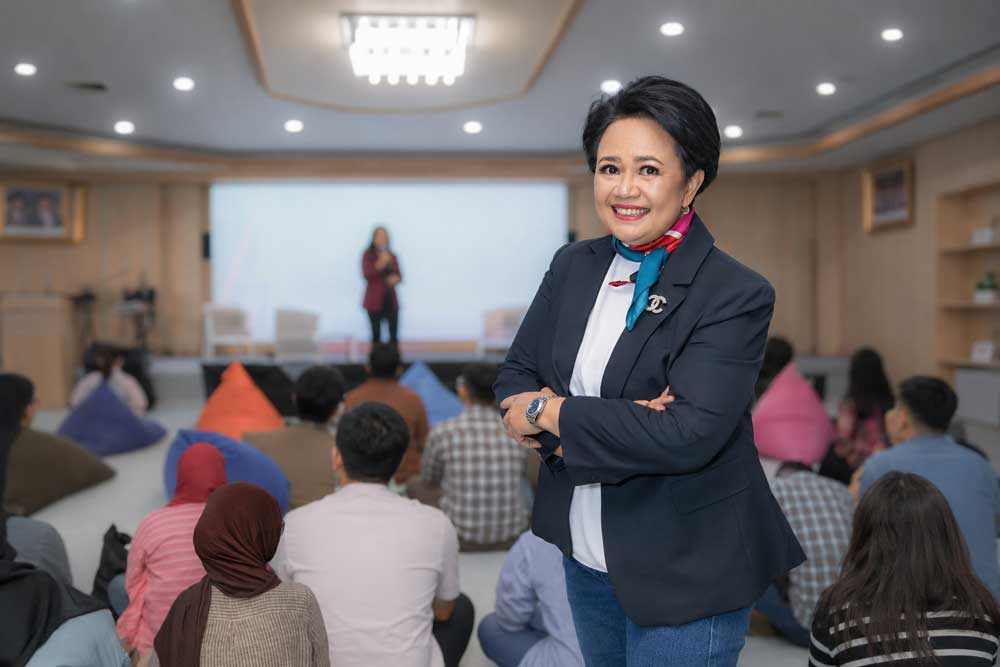
“Ke depan, pada tahun 2026 Nobu Bank menargetkan pertumbuhan portofolio KPR di kisaran 20 persen sejalan dengan optimisme terhadap pertumbuhan sektor properti nasional dan meningkatnya kebutuhan hunian, khususnya dari segmen first-time homebuyers dan generasi muda produktif,” ujarnya pada Property and The City, Rabu (03/06/2026).
Menurutnya, strategi pertumbuhan tersebut tidak hanya bertumpu pada peningkatan volume pembiayaan, tetapi juga melalui perluasan kolaborasi dengan pengembang serta penguatan layanan berbasis teknologi. Nobu Bank terus memperluas kerja sama strategis dengan developer dan memperkuat kapabilitas digital untuk mendukung peningkatan penyaluran KPR secara berkelanjutan.
Pasar Komersial Masih Mendominasi
Di tengah berbagai program pemerintah untuk mendorong kepemilikan rumah bagi masyarakat berpenghasilan rendah, portofolio KPR Nobu Bank saat ini masih didominasi oleh segmen hunian komersial.
Juanita mengungkapkan, sekitar 99,5 persen portofolio KPR bank berasal dari hunian non-subsidi, sementara segmen rumah subsidi melalui skema FLPP dan Tapera berkontribusi sekitar 0,5 persen dari total portofolio KPR. Meski demikian, penyaluran KPR FLPP yang dilakukan bank telah mencapai lebih dari 80 persen dari kuota yang diberikan.
“Komposisi tersebut mencerminkan fokus Nobu Bank dalam melayani kebutuhan pembiayaan hunian bagi masyarakat urban dan middle-income segment. Namun, Nobu Bank juga melihat potensi pertumbuhan yang positif pada segmen subsidi seiring dengan dukungan pemerintah terhadap program kepemilikan rumah bagi masyarakat,” katanya.
Ke depan, bank tetap membuka peluang untuk memperluas penetrasi pada kedua segmen tersebut secara lebih seimbang sesuai perkembangan kebutuhan pasar dan kebijakan pemerintah.
Pertumbuhan KPR Ditopang Pasar Jabodetabek
Dari sisi geografis, kawasan Jabodetabek masih menjadi tulang punggung penyaluran KPR Nobu Bank. Pertumbuhan hunian yang masif serta aktivitas ekonomi yang tinggi menjadikan wilayah ini sebagai kontributor terbesar terhadap portofolio pembiayaan perumahan bank.
“Kontribusi terbesar penyaluran KPR Nobu Bank saat ini masih berasal dari wilayah Jabodetabek, khususnya area dengan pertumbuhan hunian dan aktivitas ekonomi yang tinggi seperti Tangerang, Bekasi, Cikarang, dan Jakarta,” ungkap Juanita.
Meski demikian, sejumlah kota penyangga dan kota-kota sekunder mulai menunjukkan potensi yang menjanjikan. Purwakarta, Makassar, Manado, Surabaya, Semarang, Medan, dan Palembang menjadi wilayah yang mencatat pertumbuhan cukup baik dalam penyaluran KPR.
Melihat potensi pertumbuhan tersebut, Nobu Bank berencana memperluas penetrasi pasar melalui kerja sama dengan pengembang di kawasan berkembang, termasuk area berbasis transit-oriented development (TOD), kawasan industri, serta kota-kota dengan pertumbuhan kelas menengah yang kuat. Strategi ini dilakukan secara selektif dengan mempertimbangkan potensi ekonomi daerah, profil risiko, dan kebutuhan pasar setempat.
Membidik Pembeli Rumah Pertama
Di tengah fluktuasi suku bunga dan meningkatnya harga properti, kelompok pembeli rumah pertama menjadi segmen yang membutuhkan solusi pembiayaan yang lebih fleksibel.
Untuk menjawab kebutuhan tersebut, Nobu Bank menghadirkan sejumlah fitur yang dirancang agar akses kepemilikan rumah menjadi lebih mudah. Bank menawarkan proses pengajuan yang lebih cepat melalui integrasi digital, dukungan program bersama developer yang meningkatkan keterjangkauan, serta fleksibilitas tenor pembiayaan sesuai kemampuan finansial nasabah.
“Nobu Bank terus menghadirkan solusi KPR yang kompetitif dan relevan dengan kebutuhan nasabah, khususnya first-time homebuyers,” kata Juanita.
Ia menambahkan, di tengah dinamika suku bunga, bank tetap menjaga keseimbangan antara daya saing produk dan prinsip kehati-hatian agar solusi pembiayaan yang diberikan tetap sehat dan berkelanjutan.
Menjaga Kualitas Kredit
Selain mengejar pertumbuhan, kualitas kredit juga menjadi perhatian. Di tengah tekanan suku bunga dan kenaikan harga properti, Nobu Bank menerapkan berbagai strategi mitigasi risiko untuk menjaga rasio kredit bermasalah (NPL) tetap terkendali.
Bank menerapkan proses credit underwriting yang selektif berbasis profil risiko, melakukan penilaian kemampuan bayar debitur secara menyeluruh termasuk melalui stress test terhadap perubahan suku bunga, serta memanfaatkan sistem peringatan dini untuk memantau kualitas portofolio. Diversifikasi portofolio dan penguatan manajemen penagihan juga menjadi bagian dari strategi tersebut.
“Dengan langkah-langkah tersebut, Nobu Bank dapat menjaga rasio kredit bermasalah (NPL) tetap berada pada level yang sehat dan sesuai dengan risk appetite Nobu Bank,” ujar Juanita.
Inovasi Digital Dukung Pertumbuhan KPR
Transformasi digital menjadi salah satu elemen penting dalam strategi pengembangan bisnis KPR Nobu Bank. Digitalisasi tidak hanya meningkatkan efisiensi internal, tetapi juga memperluas akses masyarakat terhadap layanan pembiayaan perumahan.
“Transformasi digital menjadi salah satu fokus utama Nobu Bank dalam meningkatkan layanan KPR kepada nasabah,” kata Juanita.
Melalui integrasi proses end-to-end, nasabah kini dapat memanfaatkan tanda tangan digital hingga tahap akad kredit. Teknologi tersebut membantu mempercepat proses verifikasi dan analisis kredit sehingga waktu persetujuan KPR menjadi lebih optimal dibandingkan proses konvensional. Selain itu, digitalisasi memungkinkan masyarakat memperoleh layanan yang lebih cepat, mudah, transparan, dan seamless.
Di tengah persaingan industri perbankan yang semakin ketat, pendekatan tersebut menjadi fondasi bagi Nobu Bank untuk memperluas jangkauan pasar sekaligus menjawab kebutuhan generasi baru pembeli rumah yang mengutamakan kemudahan, kecepatan, dan pengalaman digital dalam setiap proses pengajuan pembiayaan.

