






Jakarta, Propertyandthecity.com – Perdebatan mengenai untung-rugi membeli rumah secara tunai atau melalui Kredit Pemilikan Rumah (KPR) masih kerap terjadi. Namun, dalam praktiknya, skema kredit tetap mendominasi metode pembelian rumah di wilayah Jabodebek-Banten.
Data Indonesia Property Watch (IPW) dalam laporan Jabodebek-Banten Housing Market Q2-2026 menunjukkan, porsi pembelian rumah melalui KPR masih sangat bersar. Di Jakarta, porsinya mencapai 85,9% dari total transaksi, diikuti Bodebek sebesar 80,5%, dan Banten tertinggi dengan 94,1%.
Di luar KPR, metode pembayaran lainnya masih terbatas. Pembelian secara tunai (cash) di Jakarta tercatat sebesar 9,4%, dengan pembayaran bertahap 4,7%. Di Bodebek, masing-masing sebesar 9,4% dan 10,1%. Adapun di Banten, porsi pembelian non-KPR, baik cash maupun pembayaran bertahap, masih berada di bawah 5%.
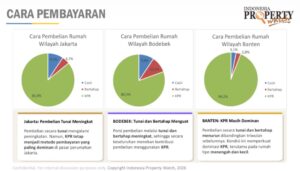
CEO IPW Ali Tranghanda mengatakan, dominasi KPR menunjukkan tingginya ketergantungan masyarakat terhadap skema pembiayaan untuk memiliki hunian. Menurut dia, pola pembayaran memang mulai menunjukkan pergeseran di beberapa wilayah, namun belum cukup kuat untuk mengubah struktur pasar secara keseluruhan.
Penyaluran KPR justru menunjukkan pertumbuhan signifikan. Pada triwulan II 2026, KPR non-subsidi tumbuh sebesar 28,54% setelah pada triwulan sebelumnya mengalami penurunan cukup tinggi. Capaian ini berbanding terbalik dengan kondisi penjualan rumah di Jabodebek-Banten yang justru mengalami kontraksi sebesar 1,4% pada periode yang sama.
Menurut Ali, lonjakan tersebut juga dipengaruhi oleh meningkatnya refinancing dan take-over kredit oleh sebagian perbankan.
Meski mencatat pertumbuhan tinggi, IPW mengingatkan adanya potensi risiko yang perlu diwaspadai, terutama seiring kenaikan bunga floating. Risiko kredit bermasalah (loan at risk) di sektor perbankan diperkirakan berada di kisaran 6% hingga 9%, yang dapat mendorong peningkatan restrukturisasi maupun perpindahan kredit.
Dengan kondisi tersebut, KPR diproyeksikan tetap menjadi penopang pembiayaan perumahan, didorong oleh tingginya kebutuhan masyarakat terhadap akses kredit untuk memiliki rumah.

