




Setiap kali pengajuan kredit ditolak, yang terlihat hanya satu kalimat singkat: “Riwayat kredit bermasalah.” Tidak ada narasi panjang, tidak ada ruang pembelaan. Hanya sebuah status dalam sistem. Di balik kalimat itu, sering tersembunyi cerita tentang usaha yang gagal, pekerjaan yang hilang, atau keputusan finansial yang keliru di masa lalu. Pertanyaannya bukan sekadar mengapa kredit ditolak, tetapi apakah sistem yang mencatat risiko itu juga memberi ruang untuk bangkit.
Setiap tahun, ribuan pengajuan kredit rumah, modal usaha, hingga pembiayaan kendaraan ditolak bukan karena penghasilan kurang, melainkan karena satu hal: catatan kredit. Di Indonesia, riwayat itu tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK). Di dalamnya terdapat status kolektibilitas atau KOL, indikator yang menentukan apakah seseorang membayar kewajibannya tepat waktu atau tidak. KOL 1 berarti lancar. KOL 5 berarti macet. Di atas kertas, sistem ini terlihat sederhana. Dalam praktik sosial, dampaknya jauh lebih kompleks.
Tabel NPL Gross Perbankan Indonesia (2018–2025*)
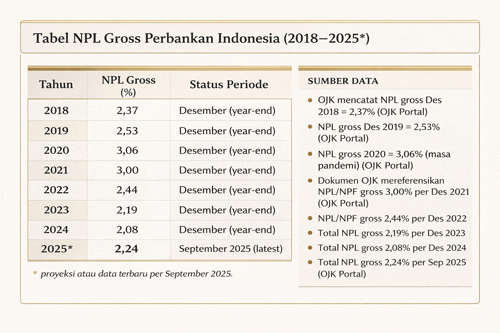
Jika membaca data NPL gross perbankan nasional sejak 2018 hingga 2025, terlihat pola yang cukup jelas tentang bagaimana daya tahan kredit masyarakat Indonesia bergerak mengikuti siklus ekonomi. Pada periode pra-pandemi 2018–2019, rasio NPL berada di level relatif stabil namun sedikit meningkat, dari 2,37% menjadi 2,53%. Ini mencerminkan fase ekspansi kredit yang masih sehat, tetapi mulai ada tekanan kualitas pada sebagian portofolio pembiayaan. Ketika pandemi Covid-19 menghantam pada 2020, NPL melonjak ke 3,06% dan tetap tinggi di kisaran 3,00% pada 2021. Lonjakan ini bukan sekadar angka statistik, melainkan cerminan terganggunya arus kas rumah tangga dan pelaku usaha akibat pembatasan aktivitas ekonomi. Lonjakan NPL 2020–2021 mencerminkan tekanan sistemik akibat pandemi, sementara penurunan 2022–2024 menunjukkan keberhasilan restrukturisasi dan disiplin prudensial.
Memasuki fase pemulihan 2022 hingga 2024, terjadi perbaikan konsisten. NPL turun dari 2,44% pada 2022 menjadi 2,19% di 2023 dan kembali membaik ke 2,08% pada akhir 2024. Penurunan ini menunjukkan kombinasi faktor: pemulihan ekonomi, kebijakan restrukturisasi kredit yang efektif, serta kehati-hatian perbankan dalam menyalurkan pembiayaan baru. Artinya, kualitas kredit nasional berhasil kembali ke level yang lebih sehat bahkan lebih baik dibanding sebelum pandemi.
Baca Juga : Keluhan Warga Viral, Pemprov Jakarta Larang Lapangan Padel Baru di Perumahan
Namun data terbaru hingga September 2025 menunjukkan sedikit kenaikan ke sekitar 2,24%. Kenaikan tipis ini belum mengindikasikan krisis, tetapi memberi sinyal bahwa ekspansi kredit yang kembali tumbuh mulai membawa risiko baru, khususnya di segmen konsumsi. Secara umum, gambaran NPL nasional selama delapan tahun terakhir menunjukkan sistem perbankan Indonesia cukup resilien menghadapi guncangan besar, tetapi tetap sensitif terhadap tekanan daya beli dan stabilitas pendapatan masyarakat. Dengan kata lain, NPL bukan hanya indikator kesehatan bank, melainkan juga barometer kondisi ekonomi riil rumah tangga dan dunia usaha di Indonesia.
SLIK dibangun untuk menciptakan sistem transparansi, Setiap bank dan lembaga pembiayaan wajib melaporkan data kredit debitur secara berkala. Tujuannya jelas: mencegah praktik “loncat bank” dan mengurangi risiko gagal bayar. Dalam dunia perbankan, risiko bukan isu kecil. Data OJK menunjukkan rasio kredit bermasalah atau Non-Performing Loan (NPL) perbankan nasional berada di kisaran 2,3%–2,5% dalam beberapa tahun terakhir. Angka itu terlihat rendah, tetapi dalam skala triliunan rupiah kredit nasional, setiap kenaikan 0,1% berarti miliaran rupiah potensi kerugian. Stabilitas sistem keuangan bergantung pada disiplin membaca risiko, dan KOL menjadi alat ukurnya.
Masalah muncul ketika sistem yang dirancang untuk stabilitas justru berbenturan dengan realitas sosial. Banyak debitur masuk KOL 3 hingga KOL 5 bukan semata karena niat buruk. Ada yang terdampak pemutusan hubungan kerja, ada pelaku UMKM yang arus kasnya runtuh saat pasar melemah, ada pula generasi muda yang terjebak kredit konsumtif dan paylater tanpa pemahaman memadai. Sistem membaca angka keterlambatan. Sistem tidak membaca konteks hidup.
Di sinilah jarak antara mekanisme finansial dan dinamika sosial terasa tajam. KOL menjadi semacam label reputasi. Sekali jatuh ke KOL 5, akses ke pembiayaan formal hampir tertutup. Tanpa pembiayaan, sulit memulai kembali usaha. Tanpa akses kredit, sulit membeli rumah pertama. Bagi kelas menengah yang sedang tumbuh, reputasi finansial adalah tiket mobilitas sosial. Ketika tiket itu dicabut, efeknya bukan hanya ekonomi, tetapi psikologis.
Namun menyalahkan sistem sepenuhnya juga keliru. Tanpa SLIK, bank akan menyalurkan kredit dengan informasi yang timpang. Risiko meningkat, NPL melonjak, dan krisis perbankan bukan lagi teori. Indonesia pernah merasakan pahitnya krisis akibat lemahnya manajemen risiko. Sistem informasi kredit adalah pagar yang mencegah pengulangan sejarah itu. Masalahnya bukan pada keberadaan SLIK, melainkan pada literasi dan mekanisme pemulihannya.
Solusi tidak cukup berhenti pada nasihat “bayar tepat waktu.” Pertama, literasi kredit harus diperluas. Banyak masyarakat baru mengetahui KOL ketika kreditnya ditolak. Edukasi tentang cara membaca laporan SLIK, memahami rasio cicilan terhadap penghasilan, dan risiko kredit konsumtif perlu dimasukkan dalam program literasi keuangan yang lebih masif. Kedua, restrukturisasi harus dipermudah bagi debitur terdampak kondisi ekonomi. Bank memang perlu menjaga risiko, tetapi fleksibilitas pada fase krisis bisa mencegah lonjakan NPL sekaligus menjaga daya beli masyarakat.
Ketiga, transparansi proses pemulihan harus jelas. Debitur yang telah melunasi kewajiban sering tidak memahami bahwa reputasi finansial dibangun dari tren, bukan satu momen pelunasan. Dua belas hingga dua puluh empat bulan perilaku kredit yang sehat dapat mengubah profil risiko secara signifikan. Informasi ini perlu disosialisasikan agar masyarakat tidak merasa terjebak permanen dalam status buruk.
Untuk masyarakat yang sudah terlanjur masuk “daftar hitam” KOL 5 bagaimana cara memulihkannya? Recovery status dari KOL 5 bukanlah jalan pintas, melainkan keberanian menyelesaikan kewajiban yang tertunda sampai selesai. Langkah pertama biasanya dimulai dengan duduk bersama pihak kreditur, membuka angka yang sebenarnya, lalu memilih cara penyelesaian yang paling realistis apakah dengan mencicil kembali lewat restrukturisasi karena masih ada penghasilan tetap, atau menutup kewajiban melalui kesepakatan pelunasan jika memiliki dana yang cukup. Setelah semua kewajiban benar-benar lunas dan laporan SLIK bersih dari tunggakan aktif, proses berikutnya adalah membangun ulang kepercayaan secara perlahan. Bukan dengan langsung mengambil pinjaman besar, tetapi melalui kredit kecil yang dikelola disiplin, dibayar tepat waktu selama satu hingga dua tahun tanpa cela. Di saat yang sama, pengeluaran dan cicilan perlu dijaga agar tidak melebihi kemampuan pendapatan bulanan, sehingga tekanan lama tidak terulang. Pada akhirnya, pemulihan reputasi kredit adalah perjalanan konsistensi: sistem tidak menilai niat baik, melainkan kebiasaan yang terus dijaga dari waktu ke waktu.
Pada akhirnya, SLIK dan KOL bukan sekadar instrumen teknis. Ia adalah cermin hubungan antara disiplin finansial dan kesempatan ekonomi. Sistem kredit modern menuntut tanggung jawab individu sekaligus kebijakan publik yang adaptif. Stabilitas perbankan dan keadilan akses pembiayaan tidak harus saling meniadakan. Keduanya bisa berjalan bersama jika literasi meningkat, restrukturisasi tepat sasaran, dan data digunakan bukan hanya untuk menolak, tetapi juga untuk memberi kesempatan kedua.
Pada akhirnya, kredit bukan hanya soal matematika. Kredit adalah soal kepercayaan dan kesempatan. Di era digital ini, data menjadi refleksi paling obyektif dari perilaku finansial seseorang. Tetapi data tanpa konteks bisa menjadi jebakan. SLIK dan KOL harus tetap menjadi alat manajemen risiko yang efektif, tetapi juga harus menjadi jembatan mobilitas sosial, bukan sistem yang menentukan masa depan individu yang sedang berjuang untuk bangkit. (alex)

