







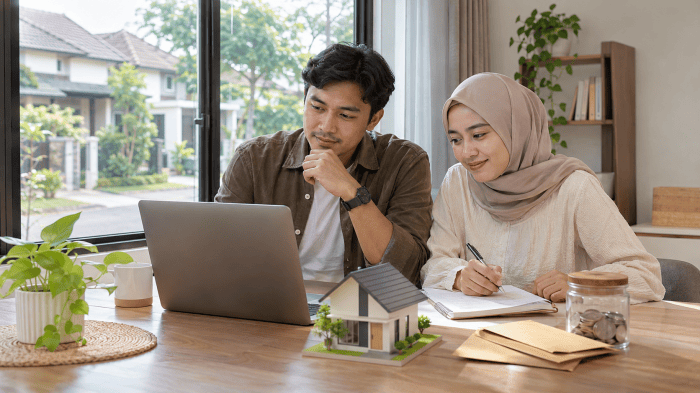
Propertyandthecity.com — Menabung untuk membeli rumah lebih terarah jika dimulai dengan angka yang jelas: berapa harga rumah yang dibidik, berapa dana uang muka, dan kapan target pembelian ingin dicapai. Mengandalkan sisa gaji di akhir bulan sering membuat tabungan sulit terkumpul secara konsisten.
Tujuh langkah ini dapat dipertimbangkan calon pembeli rumah, mulai dari menentukan target dana hingga mengecek program KPR. Angka persentase dalam tips ini merupakan panduan umum, bukan ukuran yang harus diterapkan sama oleh setiap orang. Sesuaikan dengan penghasilan, kebutuhan pokok, dan kemampuan finansial masing-masing.
1. Hitung target dana awal secara menyeluruh
Riset harga rumah di lokasi yang diminati, lalu hitung kebutuhan uang muka atau down payment (DP). ANTARA menyebut kisaran DP umumnya 10–20 persen dari harga rumah.
Namun, dana yang disiapkan sebaiknya tidak berhenti pada DP. Calon pembeli juga perlu memperhitungkan biaya transaksi, seperti pajak pembeli atau BPHTB dan biaya notaris. Besarannya dapat berbeda tergantung transaksi dan ketentuan yang berlaku, sehingga angka final perlu dikonfirmasi sebelum membeli.
2. Sisihkan tabungan begitu menerima penghasilan
Tentukan jumlah tabungan rutin dan pindahkan segera setelah gaji diterima. Artikel ANTARA menyarankan alokasi 20–30 persen penghasilan, tetapi persentase ini tidak realistis bagi semua orang.
Jika angka tersebut membuat kebutuhan pokok atau pembayaran kewajiban terganggu, gunakan nominal yang lebih kecil dan tingkatkan bertahap. Autodebet ke rekening khusus dapat membantu menjaga konsistensi.
3. Pisahkan dana rumah dari uang harian
Simpan dana DP di rekening atau instrumen terpisah dari rekening belanja sehari-hari. Pemisahan ini membantu pemilik dana memantau progres sekaligus mengurangi risiko tabungan terpakai untuk kebutuhan lain.
Pilihan instrumen perlu disesuaikan dengan waktu pembelian dan toleransi risiko. Untuk target yang dekat, utamakan akses dana dan kestabilan. Deposito atau reksa dana pasar uang dapat dipertimbangkan, tetapi tetap pahami ketentuan pencairan, biaya, dan risiko produknya.
Baca Juga: Modinity Ekspansi ke Active Lifestyle dan Wellness Lewat DAYWELL
4. Evaluasi pengeluaran yang bisa dikurangi
Periksa pengeluaran rutin, termasuk langganan yang jarang digunakan, makan di luar, dan belanja impulsif. Penghematan kecil yang dilakukan konsisten dapat menambah dana DP.
Langkah ini bukan berarti semua pengeluaran hiburan harus dihapus. Yang perlu dicari adalah pos yang bisa dikurangi tanpa mengganggu kebutuhan penting dan kualitas hidup.
5. Kendalikan utang konsumtif sebelum mengajukan KPR
Cicilan kartu kredit, paylater, atau pinjaman konsumtif dapat mengurangi ruang untuk membayar cicilan rumah. ANTARA menyebut bank umumnya membatasi total cicilan bulanan sekitar 30–35 persen dari penghasilan. Kebijakan penilaian tiap bank dapat berbeda, jadi calon debitur perlu memeriksa ketentuan bank yang dituju.
Melunasi utang lebih dulu dapat membantu memperbaiki arus kas. Namun, pengajuan KPR tetap dinilai dari berbagai aspek, termasuk penghasilan, riwayat kredit, dan persyaratan bank.
6. Arahkan sebagian pendapatan tambahan ke tabungan
THR, bonus tahunan, atau penghasilan sampingan bisa mempercepat pengumpulan dana rumah. ANTARA menyarankan mengalokasikan 70–80 persen pendapatan tambahan untuk tabungan rumah.
Besarnya tetap perlu disesuaikan dengan kebutuhan lain. Sisakan dana untuk kewajiban yang sudah direncanakan dan dana darurat agar target membeli rumah tidak membuat keuangan terlalu ketat.
7. Cek subsidi dan promosi KPR dengan teliti
Calon pembeli rumah pertama dapat memeriksa kelayakan mengikuti program pemerintah, termasuk KPR FLPP. Pengembang dan bank juga terkadang menawarkan promosi, seperti subsidi DP atau pembebasan biaya akad.
Jangan hanya membandingkan besaran promosi. Periksa harga rumah, bunga, tenor, biaya tambahan, dan syarat program secara keseluruhan. Pastikan pula status serta legalitas rumah dan pengembang sebelum membayar tanda jadi.
Pada akhirnya, menabung untuk membeli rumah bukan sekadar mengejar DP. Calon pembeli perlu memastikan cicilan tetap terjangkau setelah rumah dibeli, tanpa mengorbankan kebutuhan sehari-hari dan dana darurat. (ed.AS/antaranews).

